
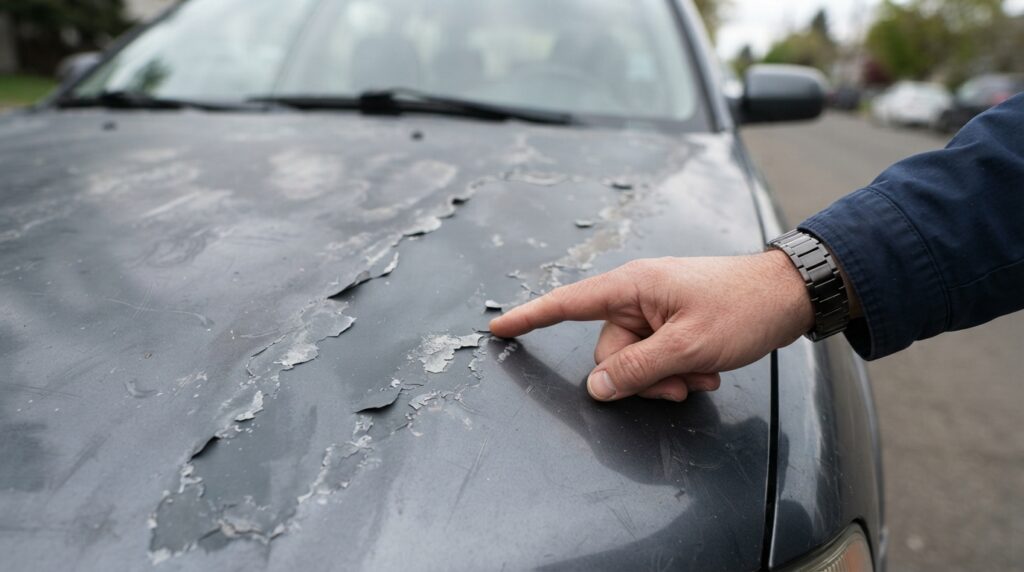
Une plaque de vernis qui se soulève sur le capot, un toit qui prend des allures de peau de lézard : la vue d’une peinture de voiture qui s’écaille donne vite des sueurs froides. Devis en main, la facture grimpe souvent à plusieurs centaines d’euros. Reste à savoir si le contrat d’assurance auto viendra alléger la note. La réponse tient en un mot : l’origine. Usure, choc, acte malveillant, intempérie ou malfaçon, chaque cause ouvre ou ferme une porte différente. Voici comment s’y retrouver, quelles preuves rassembler et que faire quand l’assureur refuse de payer.
Peinture qui s’écaille sur une voiture : ce que l’assurance auto accepte (ou refuse) de couvrir
Prenons Karim, propriétaire d’une citadine de huit ans garée dehors tous les jours. Un matin, il repère des écailles sur le capot. Aucun choc, aucune date précise, rien à montrer. Pour l’assureur, c’est l’usure, et l’usure ne s’indemnise pas. Le soleil fait l’essentiel du travail : les UV fatiguent le vernis, qui se fissure puis part par plaques.
Autre piste fréquente, la perte d’adhérence entre les couches. Le vernis ne tient plus sur la couche située dessous, et un carrossier doit examiner la zone. Avant d’appeler qui que ce soit, trois vérifications s’imposent :
- Métal à nu : la rouille peut déjà s’installer, il faut faire contrôler la zone rapidement.
- Vernis terne ou abîmé partout : le problème vient du vernis lui-même, pas d’un point précis.
- Zone déjà repeinte qui s’écaille : cire, graisse ou savon oubliés sur la tôle sont souvent en cause.
Ce diagnostic change tout pour le dossier. Un écaillage apparu d’un coup après un événement daté ressemble à un dommage accidentel. Un défaut qui s’étend lentement n’y ressemble pas. Une cloque sous la peinture peut aussi cacher de la corrosion plutôt qu’un impact. Le tableau ci-dessous résume les grands cas de figure.
| Origine de l’écaillage | Garantie concernée | Prise en charge probable |
|---|---|---|
| Usure, soleil, vieillissement | Aucune | Non, considéré comme normal |
| Choc ou projection de caillou | Dommages tous accidents | Oui, selon contrat et franchise |
| Rayure volontaire | Vandalisme ou dommages | Oui si la garantie est au contrat |
| Grêle | Garantie climatique | Oui si elle est prévue |
| Défaut de fabrication ou vice caché | Garanties légales du vendeur | Recours contre le vendeur, pas l’assureur |
Règle d’or : sans date ni photos nettes, mieux vaut ne rien déclarer. Un dossier bancal n’obtient rien et laisse une trace inutile.
Quelles garanties jouent pour la prise en charge des réparations ?
Pour les dégâts sur sa propre voiture, il faut une garantie facultative adaptée à la cause. La garantie dommages tous accidents règle les dégâts accidentels, même quand le conducteur est responsable. Elle joue avec ou sans collision. « Tous risques » ne signifie pourtant pas sans limite : les exclusions du contrat comptent, comme la conduite sans permis valide.
Le vandalisme demande la garantie adéquate dans le contrat. Une rayure volontaire peut alors être indemnisée, à condition de vérifier la franchise dans les conditions particulières. Si l’auteur reste inconnu, personne ne rembourse les frais, et l’assureur peut exiger un dépôt de plainte. La copie du récépissé est à conserver soigneusement.
La grêle ne relève pas du régime des catastrophes naturelles. Ses dégâts dépendent d’une garantie climatique ou d’une autre garantie dommages. La catastrophe naturelle, elle, exige un arrêté interministériel publié au Journal officiel, demandé par la commune et attendu dans les deux mois. Sans cet arrêté, aucune indemnisation par ce biais : le contrat reste le premier document à ouvrir.
Une fois la bonne garantie identifiée, reste l’étape la plus délicate : monter un dossier qui tienne la route face à l’assureur.
Déclarer un sinistre automobile : preuves, expertise et franchise à ne pas négliger
Karim, lui, a reçu un caillou sur l’autoroute et repère un impact sur le capot. Premier réflexe : photographier de près et de loin, avant toute réparation. Ensuite, déclarer vite à l’assureur avec ces images. Le dossier gagne en poids avec la date de constatation, les circonstances, les factures des réparations précédentes et le constat amiable s’il y a eu un autre véhicule. Sans historique, l’assureur ne voit pas la vie de la voiture, et le dossier s’enlise.
Après la déclaration, tout se joue dans l’ordre. Si une expertise automobile est demandée, aucune réparation ne doit être lancée avant le passage de l’expert. Il vérifie les dégâts sur place ou sur photos, puis remet son rapport. L’assureur s’appuie dessus pour fixer l’indemnisation, et la remise en état vient ensuite.
Le rapport semble sous-évalué ? Une contre-expertise est possible, en principe aux frais de l’assuré. En cas de désaccord persistant, une réclamation assurance écrite, argumentée et accompagnée des pièces, est la suite logique du parcours.
La franchise peut-elle rendre la déclaration inutile ?
C’est le piège classique. La franchise est la somme qui reste à la charge de l’assuré après indemnisation. Avec une franchise absolue, l’assureur la déduit de l’indemnité : si la réparation coûte moins, rien n’est versé. Avec une franchise relative, rien n’est payé sous le seuil, mais tout est indemnisé au-dessus.
Pour un petit devis, déclarer ce sinistre automobile n’apporte donc rien, sauf un dossier de plus. Le bon réflexe consiste à comparer le devis du carrossier au montant inscrit au contrat. Si le devis reste en dessous, mieux vaut régler soi-même et garder le contrat tranquille.
Que faire alors quand l’assurance ne paie pas ? Place au budget réel et aux recours possibles.
Réparer sans l’assurance : coûts réels et recours contre le carrossier ou le vendeur
Bonne nouvelle pour les petits dégâts : une rayure qui n’attaque que le vernis se règle par un poli-lustrage, pour environ 30 €. Si elle traverse le vernis, il faut une retouche avec raccord, qui fond la nouvelle couleur dans l’ancienne, et la note grimpe. Pour une zone écaillée, la remise en peinture de l’élément s’impose.
| Intervention | Budget indicatif |
|---|---|
| Poli-lustrage d’une rayure superficielle | Environ 30 € |
| Aile | 240 à 530 € |
| Capot | 300 à 600 € |
| Toit | 300 à 800 € |
| Voiture entière, citadine | 1 300 à 2 200 € |
| Voiture entière, berline compacte | 1 800 à 2 600 € |
| Voiture entière, SUV ou monospace | 2 200 à 4 000 € |
Repeindre seulement l’élément touché reste, dans la plupart des cas, le choix le plus raisonnable. Une carrosserie entière ne se justifie que si le vernis est dégradé partout.
Dernier cas : la peinture saute juste après une intervention. Une mauvaise préparation ou un apprêt mal appliqué suffit à faire perdre l’adhérence. Il faut alors signaler le défaut au carrossier par écrit, demander une solution amiable et exiger un écrit sur la reprise proposée. Facture, échanges et photos datées forment le dossier de preuve.
Si le défaut existait dès l’achat, la garantie de conformité peut jouer : deux ans après la livraison chez un professionnel. Sur une occasion, le défaut est présumé exister à la vente pendant un an ; ensuite, c’est à l’acheteur de le prouver. Le vice caché entre aussi en scène si le défaut était invisible et rend la voiture impropre à l’usage ou en réduit fortement l’usage. L’action se prescrit deux ans après la découverte, sans dépasser vingt ans après l’achat. Un défaut de fabrication se traite donc avec le vendeur, pas avec l’assureur. Un constat écrit, établi avant toute discussion, solidifie la position.
Au final, trouver la cause, dater le défaut et comparer devis et franchise : ces trois gestes décident de l’issue, bien avant le coup de fil à l’assureur.
L’assurance auto rembourse-t-elle une peinture qui s’écaille à cause de l’âge ?
En général non. Sans événement daté ni choc, l’assureur y voit de l’usure, qui n’est pas indemnisée. Seule une cause accidentelle, malveillante ou climatique couverte par le contrat ouvre droit à une prise en charge.
La garantie dommages tous accidents couvre-t-elle un impact de caillou ?
Oui, si l’écaillage vient d’un choc ou d’un objet projeté, la garantie dommages tous accidents couvre les dégâts accidentels, même en cas de responsabilité. La franchise du contrat s’applique, et il faut des photos et une date.
Faut-il déclarer un petit écaillage à son assureur ?
Pas systématiquement. Comparez d’abord le devis du carrossier à votre franchise. Si le devis est inférieur ou proche, déclarer ne rapporte rien. Mieux vaut payer la réparation soi-même.
Que faire si la peinture s’écaille peu après une réparation chez un carrossier ?
Signalez le défaut par écrit au carrossier, demandez une solution amiable et un écrit sur la reprise proposée. Conservez la facture, les échanges et des photos datées de la zone.
Quels recours en cas de défaut présent dès l’achat de la voiture ?
La garantie de conformité s’applique pendant deux ans chez un professionnel, avec une présomption d’un an pour une occasion. La garantie des vices cachés permet d’agir dans les deux ans suivant la découverte, dans la limite de vingt ans après l’achat.

